|
19 ноября 2026 |
Выплатить нельзя отказать: как теперь бизнесу защитить интересы при страховании рисков БПЛА
12 ноября юридическая фирма VEGAS LEX при участии страхового брокера Remind и приглашенного эксперта Анны Архиповой провела вебинар «Страхование военных и террористических рисков: выплатить нельзя отказать». Спикеры обсудили, как изменилось страховое покрытие после запуска новой концепции национального перестраховщика (РНПК) этой осенью и что страхователю стоит проверить в договоре до его продления на 2027 год. Мероприятие показало высокий интерес и привлекло более 200 участников.
В условиях роста угроз для промышленных и инфраструктурных объектов вопросы страхового покрытия военных и террористических рисков приобретают особую актуальность для российского бизнеса: за первое полугодие 2026 года бизнес заявил убытки от атак БПЛА более чем на 100 млрд руб. Илья Миронов, заместитель директора департамента страхования международных клиентов брокера Remind, рассказал, как работает действующая с 1 октября новая концепция перестрахования и на каких условиях бизнес может застраховать имущество.
«Несмотря на то, что условия страхования с 2022 года прошли значительный путь в сторону конкретизации и прозрачности, стремительный рост числа атак по объектам гражданской инфраструктуры привел к некоторым ограничениям предложения страхового рынка. Сегодня страхователям стоит не только понимать последовательность получения страховой защиты, но и использовать альтернативные инструменты минимизации вероятности убытка и размера ущерба», — поясняет Илья Миронов.
Получить полис — только половина задачи. Споры о выплате обычно связаны с одним из четырех вопросов: как квалифицирована атака в уголовном деле, введен ли в регионе особый правовой режим, доказана ли причинно-следственная связь и как составлен договор. Анна Архипова, к.ю.н., доцент Исследовательского центра частного права им. С. С. Алексеева, пояснила:
«Отправная точка — ст. 964 ГК РФ: по умолчанию она освобождает страховщика от выплаты, если ущерб причинен военными действиями, но только если закон или договор не предусматривают иное. Это диспозитивная норма: стороны вправе сами определить, какие события покрываются. Когда договор об этом молчит, вопрос решает суд, и ответ зависит от обстоятельств конкретного дела. Поэтому предсказуемость выплаты обеспечивают прежде всего точные условия договора».
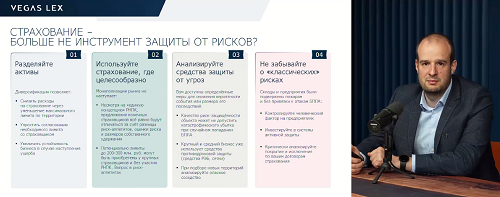
Михаил Шандро, старший юрист VEGAS LEX, рассказал, как снизить риск спора еще на этапе заключения договора, и дал практические рекомендации для защиты интересов страхователей в суде:
«Большинство проблем с выплатой можно предотвратить еще при подписании договора. Квалификация в постановлении о возбуждении уголовного дела — не окончательный вывод, а опровержимая презумпция, и суды это признают. Но лучше вовсе не ставить выплату в зависимость от уголовного дела: не стоит ссылаться в исключениях на конкретные статьи УК. Надежнее прямо назвать событие, от которого вы страхуетесь, а не полагаться на общую формулировку "противоправные действия третьих лиц"».
Эксперты рекомендовали перед продлением полиса проверить, включены ли военные риски в покрытие явно, нет ли в исключениях ссылок на статьи УК и покрыты ли косвенные последствия атаки, например, пожар и перерыв в деятельности.
***
Подробнее об услугах VEGAS LEX можно узнать здесь.
|